Produits structurés : sécuriser sans renoncer à la performance ?
Les produits structurés séduisent de plus en plus d’investisseurs à la recherche d’un équilibre entre protection du capital et rendement potentiel.
Mais comment fonctionnent-ils réellement ? Et sont-ils adaptés à votre stratégie patrimoniale ?
En tant qu’expert en gestion patrimoniale, je vous propose un éclairage clair et objectif.
Qu’est-ce qu’un produit structuré ?
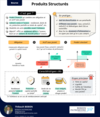
Un produit structuré est un placement financier conçu par une banque.
Il combine :
Une obligation → qui contribue à protéger tout ou partie du capital investi
Un actif sous-jacent (indice boursier, action, panier d’actions, taux, thématique sectorielle…) → qui génère la performance
En résumé :
Un cadre défini à l’avance + un scénario de marché prévu + une durée connue.
Contrairement à un investissement direct en actions, les règles sont fixées dès le départ.
Comment fonctionne un produit structuré ?
Le principe repose sur des mécanismes contractuels précis :
- Un rendement défini à l’avance
Le produit prévoit un coupon ou un gain potentiel si le scénario de marché est respecté.
- Une durée connue
La maturité est déterminée dès la souscription (avec parfois un remboursement anticipé possible).
- Une protection du capital
Elle peut être partielle ou totale, généralement valable à l’échéance et sous conditions.
- Un gain plafonné
En contrepartie d’une réduction du risque, le potentiel de hausse est limité.
Quels sont les risques des produits structurés ?
Malgré leur cadre structuré, ils comportent des risques :
⚠ Risque de perte en capital
⚠ Risque de marché (lié au sous-jacent)
⚠ Risque de liquidité en cas de sortie anticipée
⚠ Risque de faillite de l’émetteur
Un produit structuré n’est donc pas un placement garanti, mais un outil d’optimisation du couple rendement/risque.
Pourquoi intégrer des produits structurés dans une stratégie patrimoniale ?
Les produits structurés peuvent être utilisés comme outil de diversification dans :
Une assurance-vie
Un Plan d’Épargne Retraite (PER)
Un compte-titres
Ils permettent de rester exposé aux marchés financiers tout en encadrant le risque selon un scénario prédéfini.
À qui s’adressent les produits structurés ?
Ils peuvent convenir aux investisseurs qui :
Recherchent une alternative aux placements traditionnels
Acceptent un rendement plafonné
Ont un horizon d’investissement défini
Souhaitent encadrer leur exposition aux marchés
Chaque produit étant différent, l’analyse doit être personnalisée.
L’accompagnement : un élément clé
Un produit structuré ne doit jamais être choisi isolément.
Il doit s’intégrer dans une stratégie patrimoniale globale, cohérente avec :
Votre situation financière
Vos objectifs (retraite, transmission, revenus complémentaires…)
Votre tolérance au risque
Mon rôle en tant qu’expert en gestion patrimoniale est d’analyser ces paramètres afin de sélectionner des solutions adaptées, en toute transparence.
Pour finir
Les produits structurés constituent une solution d’investissement intermédiaire entre sécurité et performance.
Bien compris et bien intégrés, ils peuvent renforcer une allocation patrimoniale diversifiée.
Vous souhaitez savoir si les produits structurés correspondent à votre profil d’investisseur ?
Je vous accompagne dans une analyse personnalisée et stratégique.