La diversification des classes d'actifs
Comprendre les différentes classes d'actifs pour mieux investir
Dans le monde de l'investissement, un principe clé revient souvent : la diversification. Et pour bien diversifier, encore faut-il comprendre ce que sont les classes d'actifs. Ces grandes catégories d'investissements réagissent différemment aux évolutions économiques. Mieux les connaître, c'est mieux piloter son patrimoine.
Qu’est-ce qu’une classe d’actifs ?
Une classe d'actifs regroupe des instruments financiers ayant des caractéristiques similaires en matière de rendement, de risque et de comportement sur les marchés. En diversifiant entre différentes classes, on peut équilibrer son portefeuille entre potentiel de croissance et sécurité.
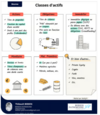
Voici un tour d’horizon des principales classes d’actifs.
1. Les actions
Définition :
Les actions représentent une part du capital d’une entreprise. En les achetant, vous devenez actionnaire.
Avantages :
Potentiel de rendement élevé à long terme.
Participation à la croissance des entreprises.
Inconvénients :
Forte volatilité.
Risque de perte en capital.
Idéal pour :
Les investisseurs recherchant la croissance et capables de supporter une certaine prise de risque.
2. Les obligations
Définition :
Une obligation est un prêt consenti à une entreprise ou un État, qui vous verse des intérêts pendant une période définie.
Avantages :
Revenus fixes et réguliers.
Moins volatiles que les actions.
Inconvénients :
Rendements généralement inférieurs aux actions.
Risque de défaut (notamment pour les obligations d’entreprises).
Idéal pour :
Les investisseurs en quête de stabilité et de revenus réguliers.
3. L'immobilier
Définition :
Il peut s'agir d'immobilier physique (résidentiel, locatif, commercial) ou financier (SCPI, REITs…).
Avantages :
Revenus locatifs réguliers.
Valorisation du bien dans le temps.
Inconvénients :
Moins liquide.
Frais d’acquisition élevés.
Idéal pour :
Les investisseurs à long terme souhaitant des revenus passifs.
4. Les liquidités
Définition :
Les liquidités regroupent l'argent disponible : comptes courants, livrets d’épargne, fonds monétaires.
Avantages :
Sécurité.
Disponibilité immédiate.
Inconvénients :
Rendement très faible, souvent inférieur à l’inflation.
Idéal pour :
Faire face aux imprévus et sécuriser une partie du portefeuille.
5. Les matières premières et métaux précieux
Définition :
Cela inclut l’or, l’argent, le pétrole, le cuivre, etc.
Avantages :
Réserve de valeur en période de crise.
Décorrélés des marchés traditionnels.
Inconvénients :
Volatilité importante.
Pas de revenus générés (pas de dividendes ni d’intérêts).
Idéal pour :
Se couvrir contre l’inflation ou les turbulences géopolitiques.
6. Les actifs alternatifs
Exemples :
Private equity, hedge funds, crypto-actifs, art, vins, etc.
Avantages :
Potentiel de diversification.
Rendements parfois élevés.
Inconvénients :
Moins liquides.
Plus complexes à analyser.
Idéal pour :
Les investisseurs avertis ou ceux accompagnés par des professionnels.
Pourquoi diversifier ?
En combinant différentes classes d’actifs, on peut :
Réduire le risque global.
Améliorer le couple rendement/risque.
Mieux résister aux chocs économiques.
Un portefeuille bien diversifié permet de faire face aux différentes phases de marché : hausses, baisses, stagnation, inflation...
En conclusion
Chaque classe d’actifs a ses propres caractéristiques, ses avantages et ses risques. L’essentiel est de construire un portefeuille équilibré, cohérent avec vos objectifs, votre horizon de placement et votre profil de risque.
Chez Bebien Patrimoine, nous vous aidons à bâtir une stratégie patrimoniale personnalisée et résiliente. N'hésitez pas à nous contacter pour un bilan gratuit.